全球头号对冲基金Citadel创始人直言当前AI热潮“几乎肯定”已形成资本泡沫,他将此深度对标当年的互联网泡沫……
Citadel创始人、亿万富翁投资者肯·格里芬(Ken
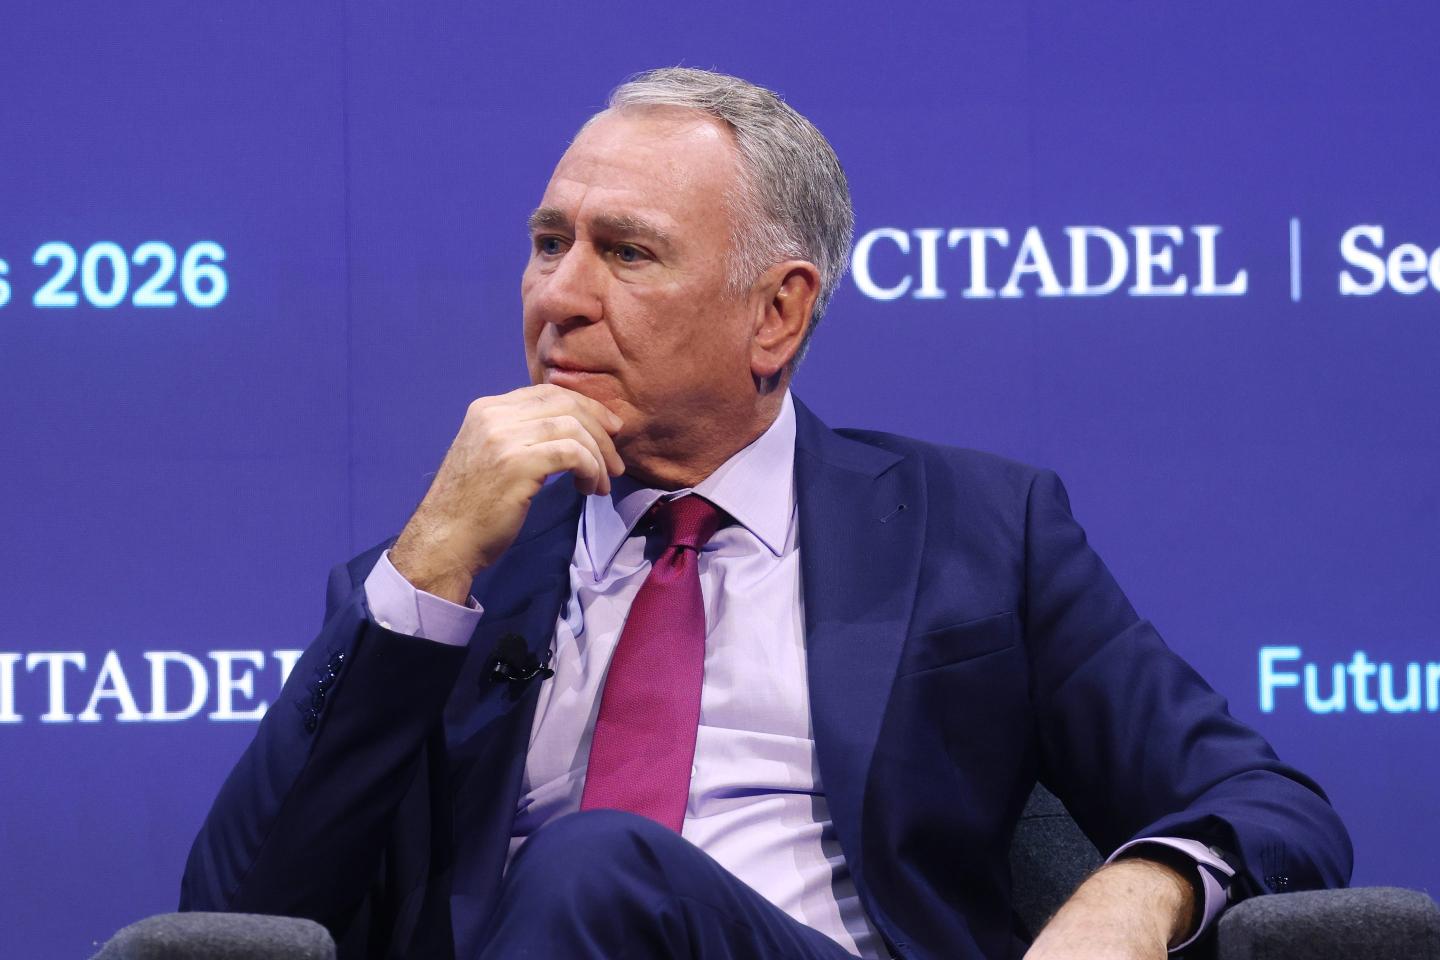
Griffin)认为,当前人工智能投资热潮“几乎肯定”已经形成泡沫,但他并未否定AI对经济的长期改造能力。相反,他把今天的AI浪潮与互联网时代相提并论:重大技术革命往往伴随资本过度投入、估值失真和部分商业模式最终失败,但少数企业仍可能成长为长期赢家。
格里芬周二在纽约Future of Global Markets
Conference接受采访时表示,“任何对经济的激进改造,通常都会与泡沫交织在一起”。谈及互联网泡沫时期,他提到当年市场出现大量“异想天开”的商业模式,同时也打趣称,自己至今后悔没有一直持有亚马逊股票。
这番表态的重点并非预测AI技术失败,而是区分技术价值与资本市场定价。过去两周,AI股票、数据中心债券和高杠杆“新云”企业同时承压,市场关注点正在从算力需求有多强,转向这些投资最终能产生多少现金流。
泡沫警告出现之际,AI债务已率先“降温”AI融资市场最近已经出现明显裂缝。标普全球周一警告称,亚马逊、微软、Alphabet、甲骨文、Meta和SpaceX等六家大型科技企业,与AI基础设施有关的实际债务和或有负债可能高于公开数据反映的水平。
标普预计,这六家公司在2025年至2030年间用于数据中心和其他AI项目的资本开支将超过7万亿美元,并至少在明年前保持负自由现金流。评级机构目前尚未因此普遍下调信用评级,但认为最大的风险在于:巨额投资完成后,预期利润无法兑现。
压力在高杠杆企业身上更加明显。英伟达投资的CoreWeave拥有约500亿美元债务,今年资本开支预计达到350亿至390亿美元,但公司从未实现盈利。其2031年到期债券收益率一度升至约16%,信用违约掉期成本接近1000个基点。
CoreWeave管理层强调,公司二季度末已有1042亿美元收入积压订单,三季度初又新增超过250亿美元承诺,足以覆盖债务义务。市场担忧却并未消失,因为企业必须先投入巨额资金购买芯片、建设数据中心,随后才能逐步兑现合同收入。这一时间差在高利率环境下变得更加昂贵。
从数据中心到“循环融资”,市场开始追问谁来买单
投资者近期抛售的范围已经从单个AI公司扩散到数据中心项目债券。《金融时报》此前报道,为Meta、微软、英伟达等企业建设的数据中心项目,其债券价格普遍跌破面值。部分CoreWeave债券已经跌至每1美元面值不足75美分,进入通常被视为困境债务的价格区域。
Allianz首席投资官Ludovic
Subran将这一阶段称为数据中心债券的“达尔文时刻”,融资能力较弱、执行风险较高的项目开始被投资者重新筛选。
更深层的问题是AI基础设施投入与最终收入之间的差距。Gartner预计,到2030年底,AI数据中心运营商需要创造约8.5万亿美元收入,才能覆盖资本成本、融资成本并获得健康回报;但流向数据中心提供商的消费者和企业AI服务支出可能不超过3.6万亿美元。按照其估算,如果当前基础设施投资路径持续,到2032年可能有超过4万亿美元资产面临减值风险。
市场还在重新审视AI产业内部的“循环融资”。芯片供应商投资云计算企业,云计算企业购买这些供应商的芯片,大型科技公司又通过租约、担保或长期采购协议帮助数据中心融资。国际清算银行此前指出,AI领域相当一部分融资和商业关系具有“自我参照”特征。
这种结构在资产价格不断上涨时可以加速扩张,一旦收入预期下降或融资成本上升,各参与方之间的风险关联也会更加明显。
格里芬的判断更接近“技术革命中的资本泡沫”
格里芬对AI的态度本身也经历了变化。今年早些时候,他曾对AI产品质量作出尖锐批评;到5月,他又表示,AI能够实现的能力令他感到震撼甚至不安。
如今他给出的判断更加接近互联网泡沫的历史经验:技术方向可能是正确的,市场为这一方向投入的资金却未必都能获得回报。
互联网泡沫破裂后,大量企业消失,但网络基础设施、电商和云计算继续发展,亚马逊等少数公司最终成长为全球巨头。格里芬提到自己后悔过早卖出亚马逊,也点出了这一类比的另一面——泡沫破裂会淘汰大量资产,却不必然终结底层技术趋势。
目前AI市场正在第一次大规模检验这一区别。大型科技企业仍在投入数千亿美元建设算力,企业客户对AI计算的需求也没有突然消失;与此同时,资本市场已经不再愿意仅凭远期增长故事为所有项目提供廉价资金。
投资者正在要求AI企业证明三件事:数据中心能够按时建设、算力能够持续出租,以及由此产生的收入最终足以覆盖债务和资本成本。
格里芬所说的“泡沫”,由此更多指向资本投入、融资结构和估值已经跑在可验证收益之前。AI技术能否长期改变经济,与今天所有AI公司和数据中心项目能否获得合理回报,正在成为两个越来越需要分别回答的问题。
 0