 |
新闻 | 视频 | 博客 | 论坛 | 分类广告 | 购物 | 简体/繁体 | 广告服务 | 联系我们 | 关于万维 | 登录/注册 |
 |
|
退休后到底要存多少钱、每月要有多少收入,才能过得安心?这几乎是许多人在工作期间就开始盘算的问题,因此,“如何确保退休后的被动收入”也成为不少人的理想目标。
不过,日本财经文章指出,到了晚年容易为财务安排感到后悔的人,往往有一个共同特征,而且被列为最糟糕的第一名:晚年容易为钱后悔的人,最常犯的错误之一,就是一开始只盯着“靠被动收入退休”这个遥远目标,却没有把资产累积拆成一阶一阶完成,最后反而容易半途而废。
日媒指出,“不用工作,光靠股息就能生活”听起来很诱人,但实际门槛并不低。假设一年生活费需要300万日圆,若投资组合殖利率为3%,本金就得达到1亿日圆;即使殖利率提高到4%,仍需要7500万日圆。对多数人而言,这并非完全不可能,却通常需要长时间累积。
《THE WEALTH LADDER》主张,资产形成更像是一阶一阶往上爬,而不是一步抵达终点。其中一个核心观念是:“今天的收入,是明天资产的基础。”换句话说,被动收入不是一开始就必须追求的目标,而是资产规模成长后自然出现的结果。
因此,真正能逐步累积财富的人,往往不是一开始就追求配息过日子,而是先提高收入、增加投入本金,再让资产慢慢长大。
在资产仍不多时,与其花大量心力把殖利率提高几个百分点,不如提高本业收入或增加每月投资金额。例如每月多投入2.5万日圆,一年就是30万日圆,长期下来对资产累积的影响可能更直接。
等到资产逐步成长到数千万日圆后,情况才开始改变。此时投资收益与股息对生活的影响越来越大,“钱替自己赚钱”才真正成形。日媒提醒,晚年最容易留下财务遗憾的,不是没有及早追求被动收入,而是太早只想着“不工作也有钱”,却忽略了真正的第一步先把自己的收入与资产基础一步步做大。
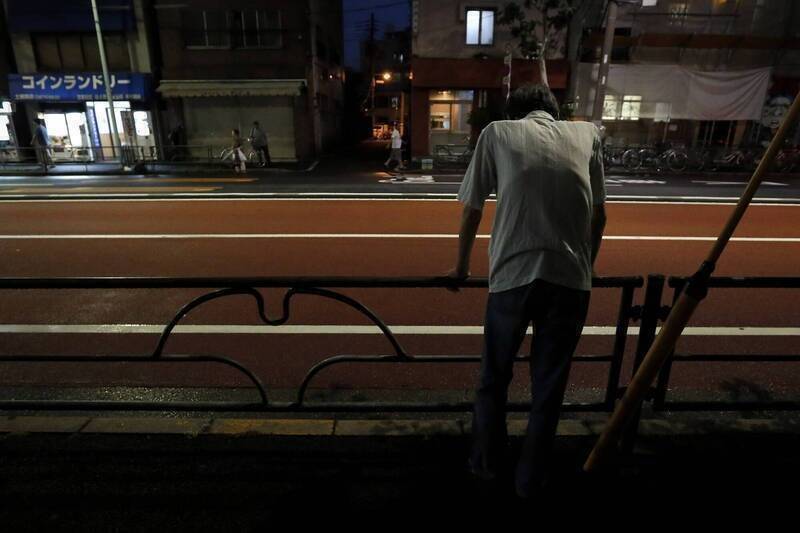
(彭博社示意图)
 0
|
|
|
| 当前新闻共有0条评论 | 分享到: |
|
||||||||||
评论前需要先 登录 或者 注册 哦 |
||||||||||||
| 24小时新闻排行榜 | 更多>> |
| 1 | 中共21大掌舵人已不言而喻 他或晋身国家领 |
| 2 | 胡春华又缺席 中共官员披露其处境 |
| 3 | 黄奇帆口头“遗嘱”:习近平不会让他活着出 |
| 4 | 上海82岁老姑娘的养老方案全网疯传:都想抄 |
| 5 | 曝上海书记五中全会后被“叫走” 上海有事 |
| 48小时新闻排行榜 | 更多>> |
| 一周博客排行 | 更多>> |
| 一周博文回复排行榜 | 更多>> |
| 1 | 西方文明为何进化不到秦制? | 白草 |
| 2 | 炎黄家族 - 斟寻古都的建设者 | 因信称义 |
| 3 | 西方民主寿终,东方民主难产 | 施化 |
| 4 | 献给人生中的四位恩师+人 | 菓趣 |
| 5 | 川黑就是当代蒋黑,不是蠢就是 | 蒋大仁勇 |
| 6 | 人生回望|第三卷第五章:当价 | 凌风思语 |
| 7 | 退休以后,我第一次拿起画笔( | 凌风思语 |
| 8 | 川普的粗鲁 | 云易 |
| 9 | 从昭陵六骏到清明上河图:唐人 | 席琳 |
| 10 | 从美日广场协议看马云冲击中国 | 随意生活 |


